Il portafoglio d'investimento fa parte di una visione integrata della finanza personale.
Analizzare il portafoglio è importante, ma per prendere decisioni finanziarie consapevoli è fondamentale considerare anche il contesto complessivo in cui si inserisce.
La consulenza finanziaria indipendente permette di valutare diversi aspetti della situazione economico-finanziaria del cliente: investimenti, previdenza pubblica e complementare, coperture assicurative, fiscalità, patrimonio immobiliare, debiti e pianificazione finanziaria, anche attraverso la costruzione di stato patrimoniale e conto economico personale.
A differenza dei modelli di consulenza basati sulla distribuzione di prodotti finanziari, il consulente finanziario indipendente è remunerato direttamente dal cliente attraverso il pagamento di una parcella, senza percepire compensi legati alla vendita di strumenti finanziari. Questo modello consente di focalizzare l'attività di consulenza sulle esigenze e sugli obiettivi del cliente, favorendo una visione coordinata delle sue decisioni finanziarie e facendo esclusivamente i suoi interessi.
Prima la persona, poi gli strumenti: analizzare e capire le vere necessità.
In finanza personale, è fondamentale prendere decisioni in linea con il proprio percorso.
Prima ancora di parlare di investimenti, bisogna saper rispondere ad alcune domande fondamentali:
In che fase della vita mi trovo?
Quali sono le mie priorità economiche in questo periodo e nei prossimi anni?
Quali rischi corro e come mi proteggo?
Gestisco entrate e uscite finanziarie e conosco il mio stato patrimoniale e il mio conto economico personale?
Una volta acquisita questa consapevolezza, e conoscendo la propria tolleranza al rischio, si può definire l'asset allocation ottimale (mix di azioni, obbligazioni ed eventuali altre classi di investimento) e solo in seguito iniziare a parlare degli strumenti da utilizzare.
Hai mai pensato agli investimenti in questo modo?
Ti hanno mai fatto queste domande prima di collocarti dei prodotti?
L'obiettivo del consulente finanziario indipendente: gli obiettivi della persona che ha davanti.
Un consulente finanziario autonomo, iscritto nell'apposita sezione dell'Albo unico dei consulenti finanziari, opera in modo indipendente e non percepisce alcuna provvigione o retrocessione sui prodotti finanziari che raccomanda ai propri clienti.
La remunerazione esclusivamente a parcella elimina gli incentivi economici legati al collocamento dei prodotti finanziari e i potenziali conflitti d'interesse derivanti da questo modello remunerativo.
Il consulente finanziario indipendente può così concentrarsi sugli obiettivi del cliente, formulando le proprie raccomandazioni sulla base delle sue esigenze e della sua situazione finanziaria, senza incentivi economici legati alla vendita dei prodotti raccomandati.
Il consulente finanziario indipendente viene remunerato a parcella: non percepisce alcuna remunerazione sui prodotti selezionati
I consulenti finanziari autonomi vengano pagati dal cliente tramite una parcella, come avviene per tutti i liberi professionisti iscritti a un albo.
Il costo dei servizi è chiaro e trasparente, ed è ovviamente definito prima dello svolgimento della consulenza, che sia continuativa o una tantum.
La parcella è completamente slegata dagli strumenti finanziari selezionati: un consulente indipendente non è incentivato a selezionare per il cliente un prodotto costoso, in quanto non ne trarrebbe alcun vantaggio economico rispetto a consigliare uno strumento meno costoso e più efficiente.
Il consulente finanziario autonomo è pagato esclusivamente per la sua professionalità e i servizi svolti per il cliente.
Questo modello di business esclude concettualmente - e legalmente - ogni conflitto d'interesse.
Indipendenza fa rima con efficienza: la libertà di scegliere i prodotti migliori.
Nella fase di selezione dei prodotti finanziari, il consulente finanziario indipendente può consigliare ciò che è più efficiente.
Questo è un enorme vantaggio rispetto alla promozione finanziaria: i costi incidono infatti moltissimo sul rendimento di ogni investimento.
Per esempio, se si investe nel mercato azionario globale, ipotizzando un rendimento annuo medio del 7,5%, dopo 10 anni un prodotto efficiente avrà raddoppiato il capitale iniziale con una performance di +104%, mentre un prodotto inefficiente, per esempio con costi annui del 2%, avrà reso solamente il +68%, perdendo ben il 35% della performance totale.
Traducendo queste percentuali in denaro, avendo investito 100.000 euro, ci si ritrova a fine periodo ad avere 168.000 euro anziché 204.000: sono 36.000 euro sprecati inutilmente. E più si va avanti negli anni, più il divario aumenta.
Spesso quando si leggono i costi di un prodotto finanziario, trattandosi di piccoli numeri percentuali, si tende a minimizzarne l'impatto, ma questa leggerezza può costare caro sul lungo termine: abbiamo visto come basti una "piccola" percentuale del 2% a ridimensionare di molto i rendimenti.
Nella consulenza finanziaria basata sulla distribuzione di prodotti puoi trovare
soluzioni standardizzate, che possono essere influenzate dal raggiungimento del budget dei venditori e degli intermediari, e questo può rendere complicato individuare le alternative corrette a soddisfare le tue reali esigenze e i tuoi obiettivi.
La visione della tua situazione
finanziaria complessiva è limitata e gli strumenti scelti possono essere costosi e inefficienti.
Il modello di remunerazione è potenzialmente soggetto al conflitto di interesse, perché il compenso del consulente è legato ai prodotti collocati.
Con la consulenza finanziaria indipendente puoi trovare un
rapporto personale, una visione onnicomprensiva della tua situazione patrimoniale ed economica,
soluzioni personalizzate che hanno come scopo l’ottimizzazione delle tue finanze in base al tuo percorso di vita e ai tuoi obiettivi, strumenti dai costi contenuti, chiarezza, trasparenza e un progetto strutturato.
L'attività del consulente finanziario indipendente è remunerata dal cliente tramite una parcella, senza provvigioni o retrocessioni legate ai prodotti finanziari raccomandati. Questo modello elimina il conflitto d'interesse derivante da tali incentivi e permette di valutare le soluzioni disponibili con maggiore libertà, prestando particolare attenzione ai costi e alla coerenza con i tuoi obiettivi.
Il risultato è un percorso di consulenza orientato ai tuoi interessi, fondato su personalizzazione, trasparenza e pianificazione.
| CONSULENZA FINANZIARIA BASATA SULLA DISTRIBUZIONE DI PRODOTTI |
CONSULENZA FINANZIARIA INDIPENDENTE a parcella |
|---|---|
| Possibile conflitto d'interesse: incentivato a scegliere i prodotti con più remunerazione sulla vendita | Indipendenza: libertà di agire mettendo al primo posto i tuoi interessi e i tuoi obiettivi |
| Standardizzata: soluzioni simili per tutti, con poca personalizzazione | Personalizzata: soluzioni ricamate sulla tua specifica situazione finanziaria |
| Rapporto commerciale: il rapporto può essere influenzato dal raggiungimento degli obiettivi | Rapporto di fiducia: ascolto e attenzione, essere un punto di riferimento per le tue decisioni finanziarie nel tempo |
| Visione limitata: tende a concentrarsi sul singolo prodotto, non sul quadro complessivo | Visione complessiva: valutazione integrata degli aspetti finanziari e patrimoniali rilevanti per i tuoi obiettivi e le tue necessità |
| Obiettivo del consulente: gli incentivi commerciali possono condizionare la scelta dei prodotti proposti | Obiettivo del consulente: individuare soluzioni coerenti con le tue esigenze e affiancarti nelle decisioni importanti |
| Rischio di frammentazione nel progetto: le singole soluzioni scelte possono non essere ben integrate in un progetto finanziario | Chiarezza, trasparenza e progetto strutturato: piano definito e strumenti selezionati in modo coerente |
| Costi elevati limitano il rendimento potenziale: forte incidenza delle commissioni di gestione sul risultato finale | Scelta degli strumenti più adatti sul mercato per la specifica esigenza: particolare attenzione a costi, rischi e rendimento netto |
| Pagata a provvigione: compensi del consulente legati alla vendita del prodotto | Pagata a parcella con costi chiari condivisi a priori: nessun incentivo di terze parti a piazzare un prodotto |
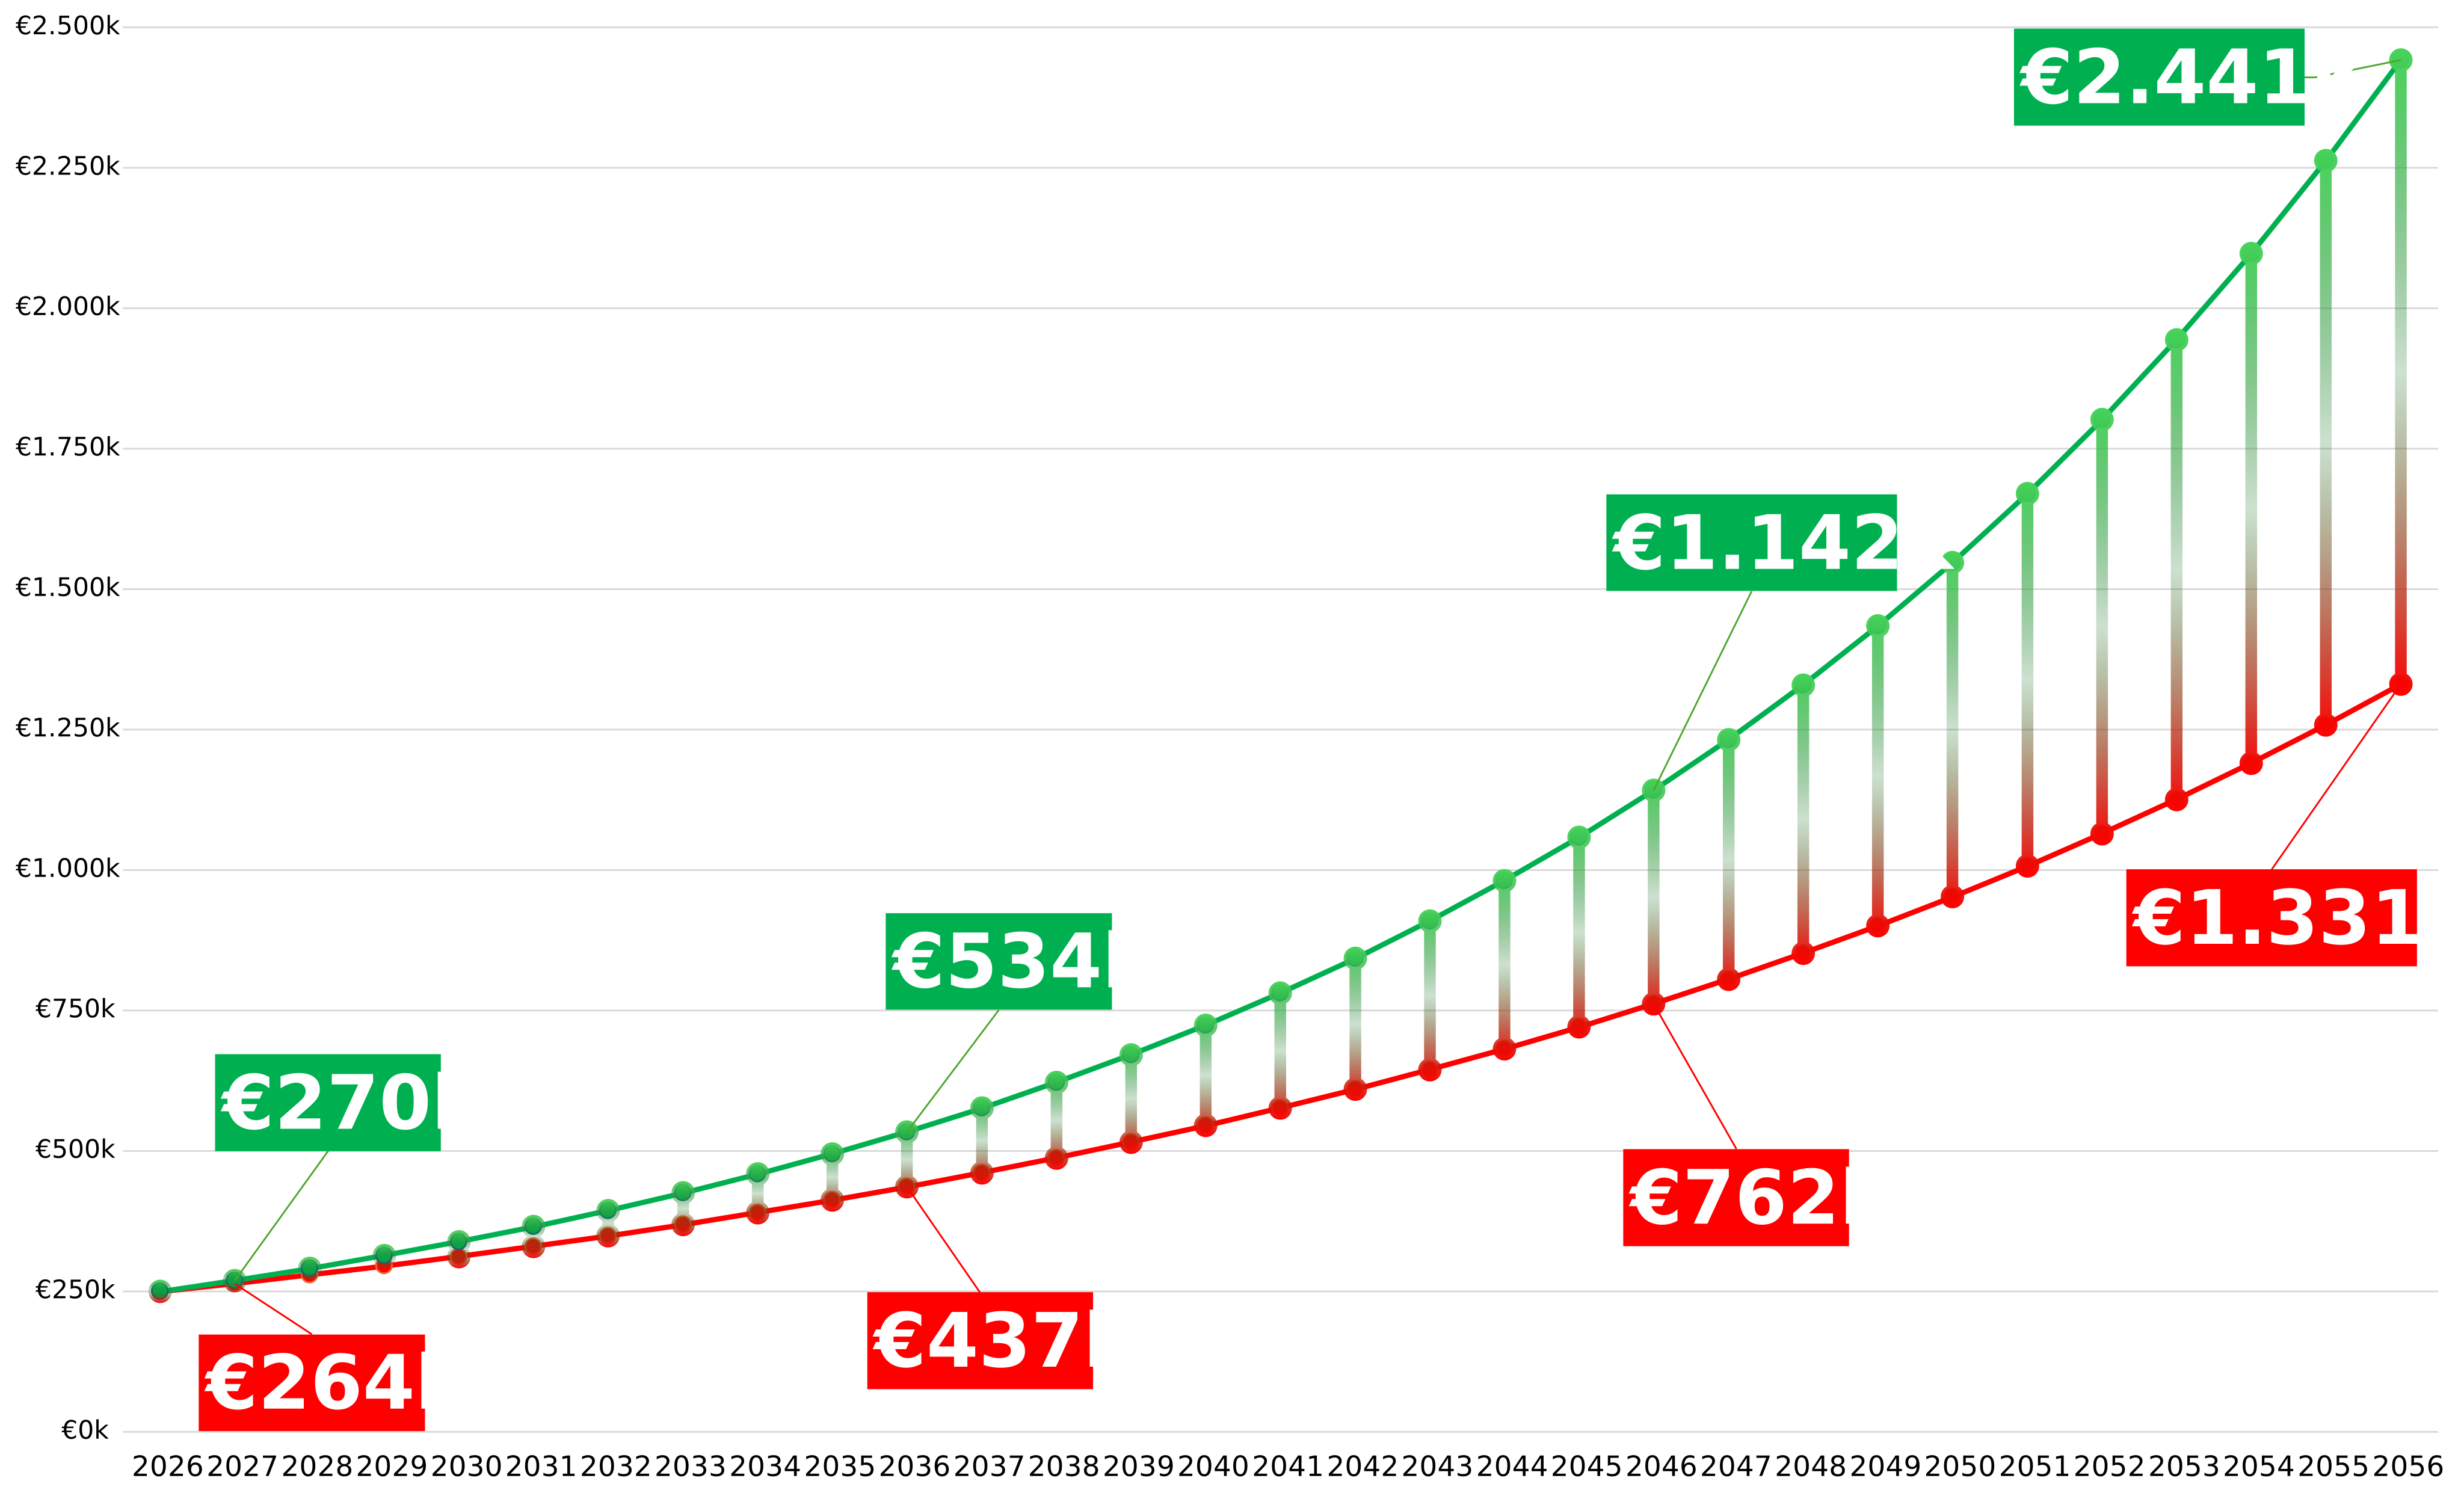
Ipotizziamo un capitale di partenza di 250.000 euro e un investimento azionario con rendimento medio annuo dell'8%.
Simuliamo l'andamento di un prodotto inefficiente con costi ricorrenti del 2,1% e quello di un prodotto efficiente con costi ricorrenti dello 0,1%.
Il gap di performance è molto evidente, con 5.000€ persi già nel primo anno.
E guardando al lungo termine, orizzonte temporale naturale per un investimento azionario, abbiamo quasi 100.000€ persi in soli 10 anni - il 39% dell'investimento iniziale, 380.000€ bruciati in 20 anni e più di 1 milione di euro di differenza dopo 30 anni.
Nota metodologica: esempio puramente illustrativo, basato su un rendimento annuo lordo ipotizzato dell'8%, costi ricorrenti annui dello 0,1% e del 2,1% e capitalizzazione composta.
Non sono considerati fiscalità, inflazione, eventuali costi aggiuntivi e oscillazioni dei mercati. I rendimenti effettivi possono variare e non sono garantiti.
La differenza di capitale finale comprende anche gli effetti composti dei costi nel tempo.
Il concetto è illustrato anche sul sito "L'economia per tutti", della Banca d'Italia: Parliamo di investimenti. C'è fondo e fondo...
Libera il potenziale dei tuoi investimenti: elimina costi inutili e conflitti d'interesse
Analisi del tuo portafoglio di investimenti evidenziando asset allocation, costi, rischi e comparazione con il benchmark.
Scopri di piùConsulenza finanziaria indipendente singola, realizzata per definire una strategia coerente con i tuoi obiettivi e individuare gli strumenti più efficienti.
Scopri di piùConsulenza finanziaria indipendente continuativa realizzata per definire e monitorare la strategia di investimento e individuare gli strumenti più efficienti per i tuoi obiettivi.
Scopri di piùPrendi il controllo del tuo patrimonio.
Consulenza finanziaria indipendente continuativa per definire e monitorare la strategia di investimento, integrata con pianificazione finanziaria e del budget familiare, analisi patrimoniale, pianificazione pensionistica, pianificazione successoria e valutazioni mirate in occasione di specifiche decisioni finanziarie e patrimoniali.
Scopri di più Analisi di caratteristiche, costi, rendimenti e condizioni del tuo fondo pensione.
Valutazione dei vantaggi della previdenza complementare, confronto tra fondo pensione e investimento autonomo e definizione di una strategia di contribuzione efficiente.
Stima della tua pensione futura e delle possibili integrazioni attraverso previdenza complementare e accumulo personale e valutazione di scenari orientati all'indipendenza finanziaria.
Scopri di piùIl consulente finanziario indipendente è un professionista che offre consulenza sugli investimenti nell’interesse del cliente, senza essere legato a banche, assicurazioni o società di gestione.
Analizza la situazione patrimoniale, gli obiettivi, l’orizzonte temporale e la propensione al rischio del cliente e, sulla base di questi elementi, fornisce raccomandazioni personalizzate sugli strumenti e sulle strategie di investimento più coerenti con le sue esigenze.
A differenza dei consulenti che operano per conto di intermediari finanziari, il consulente indipendente non percepisce commissioni o incentivi dalle società che producono o distribuiscono gli strumenti finanziari: il suo compenso è corrisposto direttamente dal cliente, tramite il pagamento di una parcella.
L’obiettivo è quindi separare la consulenza dalla vendita dei prodotti finanziari, mettendo al centro le esigenze del cliente e la qualità delle decisioni di investimento.
Il consulente finanziario indipendente aiuta il cliente a prendere decisioni consapevoli sulla gestione del proprio patrimonio.
L'attività può comprendere:
Analisi e gestione degli investimenti: analisi del portafoglio esistente, valutazione di costi, rischi e rendimento e individuazione di eventuali inefficienze o concentrazioni di rischio.
Asset allocation e costruzione del portafoglio: definizione della strategia di investimento e selezione degli strumenti finanziari coerenti con gli obiettivi, l'orizzonte temporale e il profilo di rischio del cliente.
Pianificazione finanziaria: definizione degli obiettivi finanziari e organizzazione delle risorse necessarie per raggiungerli, considerando entrate, spese, patrimonio, debiti e investimenti nel corso del tempo.
Pianificazione pensionistica: valutazione delle risorse necessarie per mantenere il proprio tenore di vita dopo il pensionamento e individuazione delle strategie di accumulo più appropriate.
Previdenza integrativa: analisi della posizione previdenziale e valutazione delle possibili soluzioni di previdenza complementare, anche in relazione agli obiettivi pensionistici e ai costi degli strumenti.
Pianificazione Assicurativa: analisi dei principali rischi finanziari e patrimoniali che possono compromettere gli obiettivi del cliente e valutazione delle eventuali esigenze di protezione attraverso soluzioni assicurative, come coperture per il rischio di premorienza, invalidità, perdita dell'autosufficienza o altri eventi che potrebbero avere un impatto significativo sul patrimonio e sulla situazione familiare.
Pianificazione fiscale legata agli investimenti: valutazione dell'impatto fiscale delle diverse scelte di investimento e organizzazione del patrimonio tenendo conto della fiscalità applicabile.
Analisi dei costi: individuazione dei costi espliciti e impliciti degli investimenti e valutazione del loro impatto nel tempo sul patrimonio.
Monitoraggio del portafoglio: verifica periodica della coerenza degli investimenti con gli obiettivi stabiliti e individuazione delle eventuali modifiche necessarie.
Pianificazione della liquidità: organizzazione delle risorse disponibili tra esigenze di breve termine, riserva di sicurezza e investimenti di medio-lungo periodo.
Passaggio e tutela del patrimonio: supporto nella pianificazione finanziaria in occasione di eventi importanti, come pensionamento, vendita di un immobile, ricezione di un'eredità o trasferimento di patrimonio alle generazioni successive, coordinandosi, quando necessario, con commercialisti, avvocati e altri professionisti.
Il consulente finanziario indipendente non si limita quindi a suggerire quali strumenti acquistare: costruisce un percorso di pianificazione e accompagna il cliente nelle decisioni che riguardano il suo patrimonio nel tempo.
L'obiettivo è mantenere una visione complessiva del patrimonio, evitando che ogni decisione venga presa separatamente e senza considerare le conseguenze sulle altre componenti della situazione finanziaria.
Il costo dipende dal tipo di consulenza richiesta, dalla complessità della situazione patrimoniale e dal livello di assistenza necessario.
Il consulente finanziario indipendente viene remunerato direttamente dal cliente, attraverso un compenso concordato per la consulenza prestata. Non riceve commissioni o incentivi dalle banche, dalle compagnie assicurative, dalle società di gestione o dagli altri intermediari che producono o distribuiscono gli strumenti finanziari.
Nella consulenza finanziaria indipendente, il compenso può essere strutturato a parcella fissa, variabile in percentuale sul capitale gestito oppure oraria.
Io applico esclusivamente la parcella fissa, determinata in base al tipo di servizio ricevuto. Prima di iniziare il rapporto, il cliente riceve informazioni chiare sulle modalità e sull'entità del compenso, così da poter valutare il costo della consulenza in relazione al servizio ricevuto.
Un consulente finanziario indipendente non parte dai prodotti, ma dalle esigenze del cliente. Non esiste quindi un elenco di strumenti che vengono consigliati a prescindere dalla situazione, dagli obiettivi e dal profilo di rischio della persona.
La selezione degli strumenti avviene dopo aver definito la strategia di investimento e può riguardare diverse categorie di prodotti, tra cui:
La scelta tiene conto di elementi quali rischio, rendimento atteso, diversificazione, liquidità, orizzonte temporale, fiscalità e costi.
Essere indipendenti significa poter valutare gli strumenti presenti sul mercato senza essere vincolati ai prodotti di una specifica banca, compagnia assicurativa o società di gestione e senza ricevere incentivi economici dai produttori o distributori degli strumenti consigliati.
L'obiettivo è individuare gli strumenti più adatti all'interno di una strategia costruita sulle caratteristiche del cliente.
Il consulente finanziario indipendente non prende in custodia il denaro del cliente e non dispone direttamente dei suoi investimenti.
Il patrimonio rimane depositato presso la banca o l'intermediario finanziario scelto dal cliente, che mantiene la custodia delle attività e l'esecuzione delle operazioni.
Il consulente svolge invece un'attività di consulenza: analizza la situazione del cliente, definisce la strategia di investimento e formula le raccomandazioni sugli strumenti da acquistare, vendere o mantenere.
Sarà quindi il cliente, direttamente o attraverso i servizi messi a disposizione dal proprio intermediario, a dare esecuzione alle operazioni.
Qualora necessario, il consulente può fornire assistenza al cliente nelle procedure operative, accompagnandolo nell'inserimento degli ordini e nell'utilizzo dei servizi online del proprio intermediario, senza entrare in possesso delle sue disponibilità né sostituirsi al cliente nell'autorizzazione delle operazioni.
Questo significa che il cliente mantiene il controllo del proprio patrimonio e può verificare in ogni momento investimenti, movimenti e disponibilità presso il proprio intermediario.
Il consulente decide insieme al cliente la strategia; l'intermediario custodisce il patrimonio ed esegue le operazioni.
No. Non è necessario cambiare banca.
La consulenza finanziaria indipendente è separata dall'intermediario presso il quale sono custoditi i tuoi investimenti. Puoi quindi continuare a mantenere il tuo patrimonio presso la tua banca o presso l'intermediario che preferisci e ricevere consulenza indipendente sulla gestione dei tuoi investimenti.
Il consulente analizza la tua situazione, valuta gli investimenti che già possiedi e, se necessario, formula raccomandazioni su cosa modificare, mantenere o acquistare.
Il consulente può assisterti anche nella fase operativa, spiegandoti come procedere attraverso i servizi della tua banca o del tuo intermediario.
In alcuni casi, dopo aver analizzato la situazione, può emergere che un altro intermediario offre condizioni, servizi o strumenti più adatti alle tue esigenze. Anche in questo caso, la scelta di cambiare banca rimane del cliente e viene valutata sulla base di un'analisi complessiva dei costi, dei servizi e delle caratteristiche offerte.
La consulenza indipendente, quindi, non richiede di trasferire il patrimonio né di affidarlo al consulente: il patrimonio rimane presso l'intermediario scelto dal cliente.
La consulenza finanziaria indipendente può essere utile a chi desidera gestire il proprio patrimonio con maggiore consapevolezza, ma non esiste una dimensione minima del patrimonio o una situazione specifica per cui sia necessariamente indispensabile.
Può essere particolarmente utile se:
La consulenza può essere utile anche a chi ha già una buona conoscenza degli investimenti e preferisce confrontarsi con un professionista per verificare le proprie scelte, individuare eventuali punti deboli e mantenere nel tempo una strategia coerente.
Il valore della consulenza indipendente sta anche nell'avere una visione d'insieme e un metodo, evitando che le singole decisioni vengano prese senza considerare il loro effetto sul patrimonio complessivo.
Se ti stai chiedendo se una consulenza possa essere utile nel tuo caso, il primo passo può essere semplicemente analizzare la tua situazione e capire quali sono le decisioni che vuoi prendere. Non è necessario avere già tutte le risposte.
La differenza principale riguarda il modello di consulenza, il rapporto con l’intermediario finanziario e il modo in cui il professionista viene remunerato.
Il consulente finanziario indipendente opera nell’interesse del cliente e non è legato commercialmente a una specifica banca, compagnia assicurativa o società di gestione. La sua attività consiste nell’analizzare la situazione finanziaria e patrimoniale del cliente, comprenderne gli obiettivi e, sulla base di questi elementi, formulare raccomandazioni personalizzate sugli investimenti e sulle strategie più coerenti con le sue esigenze.
Il suo compenso viene corrisposto direttamente dal cliente per il servizio effettuato. Nell’ambito della consulenza indipendente, il professionista non percepisce commissioni, incentivi o altri benefici economici da terzi in relazione al servizio di consulenza prestato.
Il consulente che opera per una banca o per un altro intermediario, invece, svolge la propria attività all’interno del modello distributivo dell'intermediario per cui lavora o con cui è contrattualmente collegato. La consulenza può quindi riguardare, in funzione del servizio offerto, gli strumenti finanziari e le soluzioni disponibili attraverso quella specifica rete o intermediario. Questi prodotti sono tendenzialmente molto onerosi rispetto alle alternative efficienti disponibili sul mercato (molto spesso ETF), in quanto si devono fare carico dei costi di distribuzione e della remunerazione dell'intermediario e della sua rete commerciale: questi costi non svaniscono nel nulla, ma sono ribaltati all'interno delle commissioni di gestione del prodotto stesso, e quindi gravano sui rendimenti del tuo portafoglio.
A livello strategico, nel modello indipendente, il punto di partenza è la situazione del cliente: prima si analizzano patrimonio, obiettivi, esigenze di liquidità, orizzonte temporale e rischio; solo successivamente si valutano gli strumenti disponibili sul mercato.
In un rapporto con una banca, invece, la consulenza si inserisce nel contesto dei prodotti e dei servizi offerti dall’intermediario. Questo può rappresentare un modello adeguato per chi desidera ricevere consulenza e operatività solo all’interno della propria banca, ma comporta un perimetro di soluzioni e un rapporto economico differenti che spesso incidono molto negativamente sulle performance del portafoglio.
Un ETF (Exchange Traded Fund) è un fondo di investimento quotato in Borsa, che permette di investire contemporaneamente in un insieme di strumenti finanziari attraverso un unico prodotto.
Un ETF può, ad esempio, replicare l’andamento di un indice azionario come l’S&P 500, l'MSCI All Country World Index o il FTSE MIB, oppure seguire un indice obbligazionario, una determinata area geografica, un settore dell’economia o altre tipologie di attività finanziarie.
Quando si acquista un ETF, quindi, non si sta generalmente investendo in un singolo titolo, ma in un portafoglio diversificato di attività. Per esempio, acquistando un ETF che replica l'MSCI All Country World Index si ottiene un’esposizione a numerose società di diversi Paesi e settori attraverso un solo strumento.
Gli ETF sono quotati in Borsa e possono essere acquistati e venduti durante gli orari di negoziazione, come avviene per le azioni. Il loro prezzo varia quindi nel corso della giornata in funzione dell’andamento degli strumenti che compongono il fondo e della domanda e dell’offerta sul mercato.
Una delle caratteristiche più interessanti degli ETF è la possibilità di ottenere diversificazione con costi generalmente contenuti. Molti ETF, infatti, sono strumenti passivi: invece di cercare di selezionare continuamente i titoli migliori, replicano un determinato indice seguendone le variazioni nel tempo.
Questo, però, non significa che tutti gli ETF siano uguali o automaticamente convenienti. Esistono ETF molto diversi tra loro per rischio, costi, composizione, metodo di replica, valuta, distribuzione o reinvestimento dei proventi e tipologia di attività sottostanti. Inoltre, il fatto che un ETF sia diversificato non elimina il rischio di perdita del capitale.
La scelta di un ETF dovrebbe quindi essere effettuata all’interno di una strategia di investimento, valutando se lo strumento è coerente con gli obiettivi del cliente, il suo orizzonte temporale, la capacità e la tolleranza al rischio, le esigenze di liquidità e la struttura complessiva del portafoglio.
In altre parole, un ETF è uno strumento per investire, non una strategia di investimento in sé. Il punto di partenza dovrebbe essere sempre l’obiettivo che si vuole raggiungere e il ruolo che quello strumento deve svolgere all’interno del portafoglio.
No. Nell'ambito della consulenza indipendente, il consulente non percepisce incentivi, commissioni o altri benefici monetari o non monetari da terzi in relazione al servizio di consulenza prestato, secondo quanto previsto dalla normativa applicabile.
Il suo compenso viene corrisposto direttamente dal cliente tramite il pagamento di una parcella.
Questo contribuisce a ridurre il rischio che la remunerazione del consulente influenzi la scelta degli strumenti consigliati portando a inevitabili conflitti d'interesse.
La conseguenza pratica è semplice: il consulente non ha un interesse economico a preferire un prodotto solo perché quel prodotto gli riconosce una commissione.
Gli strumenti possono quindi essere valutati sulla base delle loro caratteristiche e della loro coerenza con la strategia del cliente, considerando anche costi, rischi, diversificazione, liquidità e fiscalità.
Indipendenza significa quindi separare la raccomandazione dall'incentivo alla vendita del prodotto.
La consulenza parte dalla conoscenza della situazione finanziaria del cliente e non dalla scelta di un prodotto finanziario.
In genere il percorso comprende diverse fasi:
1. Analisi: Si considerano patrimonio, investimenti, liquidità e altri elementi rilevanti della situazione finanziaria.
2. Obiettivi e priorità: Si definiscono gli obiettivi del cliente, l'orizzonte temporale, le esigenze di liquidità e il livello di rischio sostenibile e tollerato.
3. Pianificazione: Le informazioni raccolte vengono utilizzate per costruire una strategia finanziaria coerente con la situazione e gli obiettivi del cliente.
4. Raccomandazioni: Vengono individuati gli strumenti e le operazioni ritenuti più coerenti con la strategia, valutandone caratteristiche, rischi e costi.
5. Implementazione: Il cliente decide se procedere con le raccomandazioni. Se necessario, può essere assistito nella fase operativa presso il proprio intermediario.
6. Monitoraggio: Nel caso di un rapporto continuativo, la situazione viene periodicamente verificata per valutare se la strategia rimane coerente con gli obiettivi e se siano necessarie modifiche.
La consulenza non consiste quindi in una singola scelta di investimento, ma in un processo strutturato.
No. Gli investimenti sono una parte della pianificazione, non necessariamente il suo punto di partenza.
A seconda del servizio sottoscritto, la consulenza può considerare anche aspetti come:
L'obiettivo è considerare il patrimonio nel suo complesso e mettere in relazione le diverse esigenze.
Quando una questione richiede competenze specifiche di natura fiscale, legale o successoria, il consulente può coordinarsi con il commercialista, l'avvocato o gli altri professionisti di fiducia del cliente, mantenendo ciascuno il proprio ruolo e le proprie competenze.
In questo modo le decisioni finanziarie possono essere valutate all'interno di una visione complessiva del patrimonio e degli obiettivi personali.
Sì. Anzi, l'analisi di un patrimonio già investito è una delle situazioni in cui la consulenza può essere particolarmente utile.
Non è necessario partire da zero né trasferire i propri investimenti presso un'altra banca.
Il consulente può analizzare il portafoglio esistente e valutarne, tra gli altri aspetti:
L'analisi può portare a modificare il portafoglio, ma anche a confermare che le scelte già effettuate siano coerenti.
La consulenza indipendente non nasce quindi necessariamente dalla necessità di cambiare qualcosa: può servire anche a ottenere una valutazione professionale e indipendente di ciò che già si possiede.